Dantų tiesinimas gali trukti nuo kelių mėnesių iki kelerių metų, o gydymo kaina priklauso nuo pasirinkto metodo ir individualios situacijos. Ne visiems patogu visą sumą sumokėti iš karto, todėl dalis pacientų ieško galimybės už gydymą atsiskaityti dalimis. Vienas iš svarstomų variantų – dantų tiesinimas išsimokėtinai be pabrangimo. Tačiau prieš pasirenkant mokėjimo būdą reikia išsiaiškinti, ką toks pasiūlymas iš tiesų apima.
Pagrindiniai dantų tiesinimo kainą lemiantys veiksniai
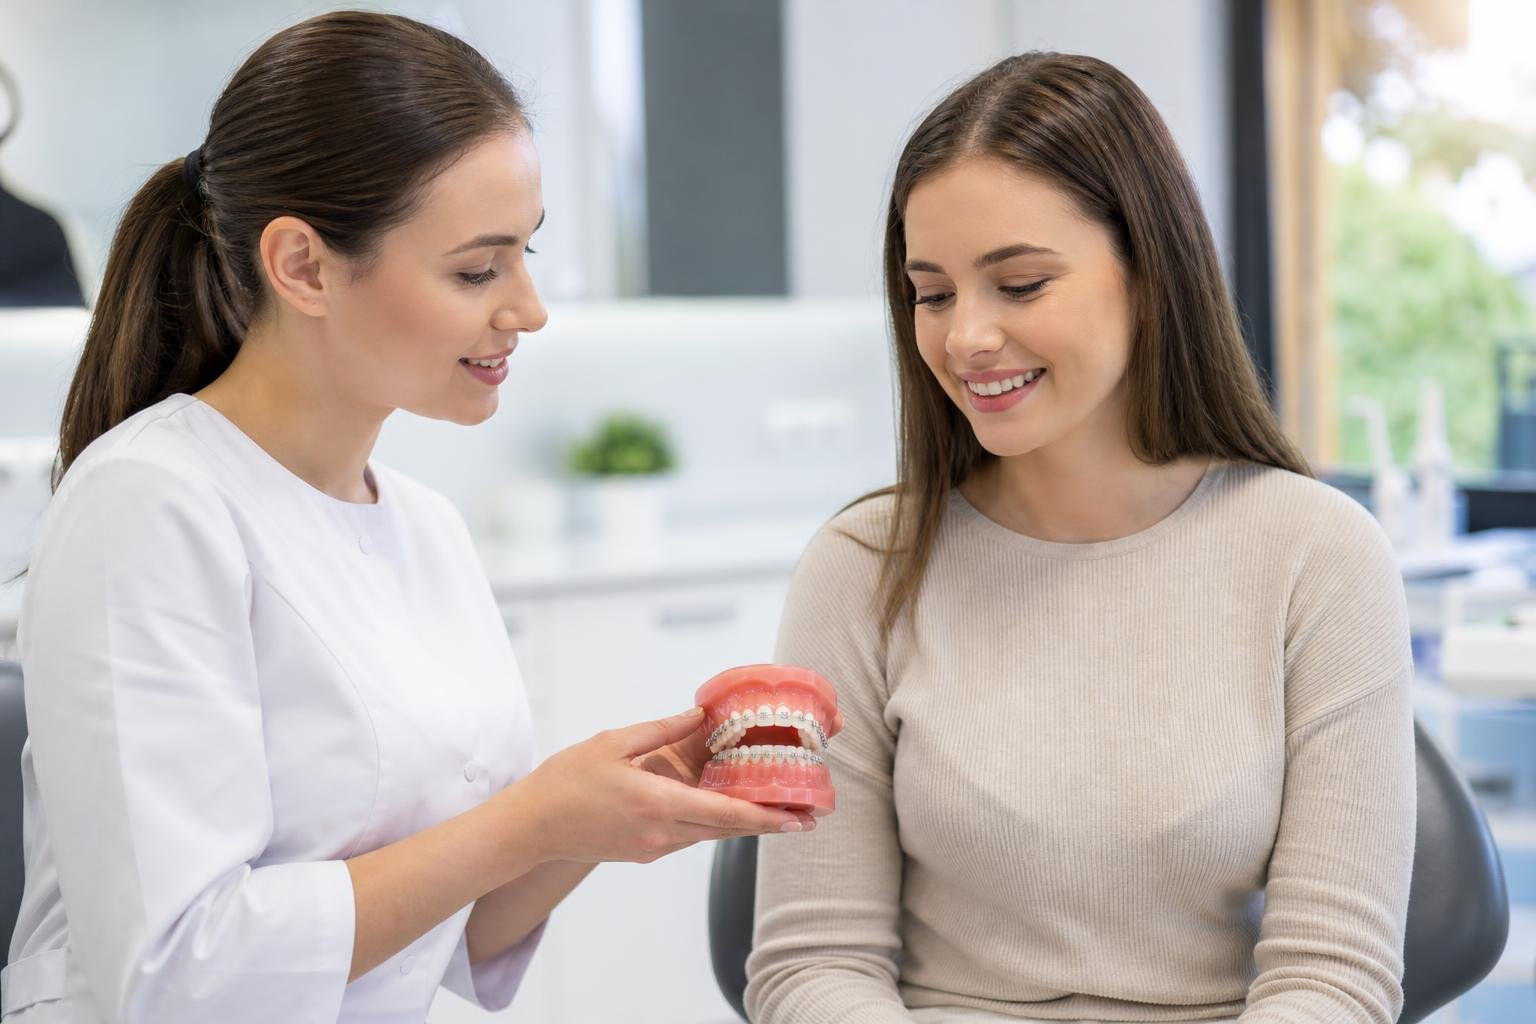
Dantų tiesinimui gali būti naudojami metaliniai ar keramikiniai breketai, skaidrios tiesinimo kapos ir kitos ortodontinės priemonės. Tinkamiausią metodą gydytojas ortodontas parenka įvertinęs dantų padėtį, sąkandį ir gydymo tikslus.
Galutinę kainą lemia ne vien pasirinkta sistema. Į gydymo planą gali būti įtrauktos konsultacijos, rentgeno tyrimai, skaitmeninis dantų skenavimas, periodiniai vizitai ir priemonės rezultatui išlaikyti po gydymo.
Prieš pradėdami gydymą paprašykite išsamios sąmatos. Pasitikslinkite, ar nurodyta suma apima visą gydymo laikotarpį, ar už tam tikrus vizitus ir procedūras reikės mokėti papildomai.
Ką reiškia dantų tiesinimas išsimokėtinai be pabrangimo?
Atsiskaitymas be pabrangimo reiškia, kad per visą mokėjimo laikotarpį sumokama tiek pat, kiek kainuoja pati paslauga. Pavyzdžiui, jei gydymas kainuoja 2 400 eurų, o suma padalijama į 12 lygių mėnesio įmokų, kiekvieną mėnesį reikėtų mokėti po 200 eurų. Bendra suma liktų 2 400 eurų.
Vis dėlto toks skaičiavimas galioja tik tada, kai nėra palūkanų ar papildomų finansavimo mokesčių. Net jei pasiūlyme nurodomos nulinės palūkanos, sutartyje gali būti numatyti administravimo ar kiti mokesčiai.
Todėl svarbiausia palyginti gydymo kainą su bendra mokėtina suma. Jei jos skiriasi, finansavimas nėra visiškai be pabrangimo.
Dantų tiesinimo biudžeto planavimas
Pirmiausia sužinokite preliminarią viso gydymo kainą ir numatomą trukmę. Tuomet įvertinkite, kokią sumą galėtumėte kas mėnesį skirti gydymui, kad pakaktų lėšų ir kitoms būtinoms išlaidoms.
Tarkime, gydymo sąmata siekia 3 000 eurų. Jei mokėjimai būtų paskirstyti per 20 mėnesių be papildomų mokesčių, mėnesio įmoka sudarytų 150 eurų. Jei taikomos palūkanos ar sutarties mokesčiai, faktinė įmoka ir bendra mokėtina suma būtų didesnės.
Biudžete numatykite ir rezervą nenumatytoms išlaidoms. Gydymo metu gali prireikti papildomų procedūrų, todėl iš anksto pasitikslinkite, ar už jas reikėtų mokėti papildomai.
Į ką atkreipti dėmesį renkantis finansavimą?
Klinikos gali siūlyti atsiskaitymą dalimis, tačiau sąlygos priklauso nuo konkretaus pasiūlymo. Kitas pasirinkimas – medicinos paskola, kuria galima finansuoti ir ortodontinį gydymą.
Preliminarią mėnesio įmoką galite apskaičiuoti naudodamiesi Inbank skaičiuokle, pasirinkę reikiamą paskolos sumą ir grąžinimo terminą.
Lygindami pasiūlymus patikrinkite metinę palūkanų normą, sutarties sudarymo ir administravimo mokesčius, bendros vartojimo kredito kainos metinę normą (BVKKMN) ir bendrą grąžintiną sumą. Medicinos paskola savaime nereiškia finansavimo be pabrangimo, todėl sprendimą priimkite pagal konkrečias sutarties sąlygas.
Svarbiausi klausimai prieš pradedant gydymą
Prieš pasirašydami gydymo ar finansavimo sutartį, paprašykite atsakyti į kelis klausimus: kiek kainuos visas gydymas, kurie vizitai įskaičiuoti į sąmatą ir kokios papildomos išlaidos galimos?
Taip pat pasidomėkite, kas nutiktų, jei gydymas užtruktų ilgiau arba pasikeistų jo planas. Jei renkatės finansavimą, išsiaiškinkite, ar paskolą galima grąžinti anksčiau laiko ir kokios sąlygos būtų taikomos vėluojant sumokėti įmoką.
Dantų tiesinimo finansavimą geriausia rinktis turint aiškų gydymo planą ir palyginus ne tik mėnesio įmokas, bet ir visas būsimas išlaidas. Taip lengviau įvertinti, kuris atsiskaitymo būdas atitinka jūsų finansines galimybes.